
14 Sep ¿BLINDAR EL PATRIMONIO TODAVÍA FUNCIONA? EL NUEVO RETO DE LAS ESTRUCTURAS SOCIETARIAS FAMILIARES
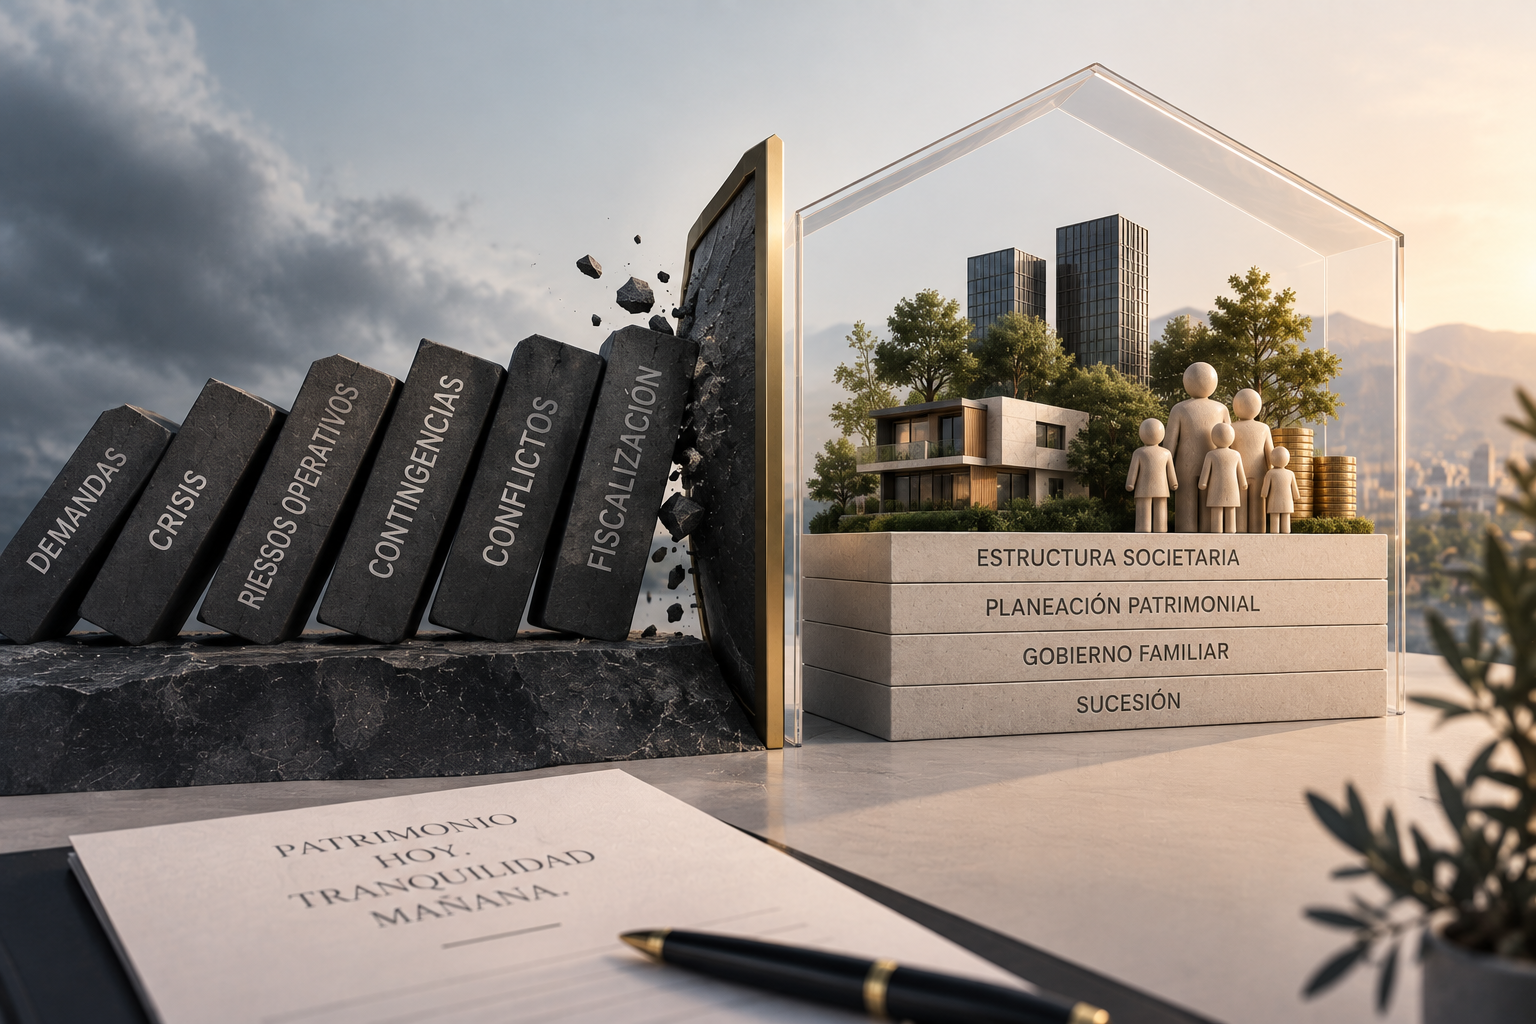
Partamos desde un escenario del día a día, un empresario lleva años construyendo patrimonio. Tiene una compañía que genera empleo y asume riesgos, también posee algunos inmuebles, inversiones y bienes que espera conservar para su familia. Su preocupación es lógica: si mañana el negocio enfrenta una demanda, una crisis financiera o una contingencia importante, ¿debería quedar expuesto todo lo que ha construido durante su vida?
Por eso, durante los últimos años, especialmente con el auge de la Sociedad por Acciones Simplificada y la flexibilidad que dicha figura ofrece, ha sido común separar el patrimonio operativo del patrimonio familiar mediante dichas sociedades, constituyendo holdings o SAS familiares, complementadas con acuerdos de accionistas o protocolos de familia; estas herramientas también se han utilizado para ordenar la sucesión, evitar conflictos entre herederos y establecer reglas sobre cómo se administrarán los activos cuando falte el fundador.
Sin embargo, recientemente ha aparecido una nueva inquietud: ¿puede un juez “romper” esa separación y perseguir a los accionistas?, ¿puede cuestionarse una sociedad familiar porque afecta lo que recibiría un heredero?, ¿puede la DIAN desconocer una reorganización porque produjo un ahorro tributario?
La respuesta corta es sí, en determinados casos. Pero eso no significa que el blindaje patrimonial haya dejado de ser legítimo. Significa algo distinto: hoy ya no basta con crear una sociedad y trasladarle activos. La estructura debe tener una razón real, funcionar de verdad y poder explicar por qué existe.
El problema no es tener una sociedad. El problema es para qué y cómo se usa.
La regla general sigue siendo clara: una sociedad es una persona jurídica y un centro de imputación legal distinta de sus accionistas, la constitución de una sociedad por ende obedece a dos objetivos claros: la limitación de la responsabilidad y la separación del patrimonio. Precisamente por eso la sociedad puede ser titular de bienes, asumir obligaciones y separar ciertos riesgos empresariales del patrimonio personal de quienes participan en ella.
Esa separación, sin embargo, no puede convertirse en una patente de corso para defraudar. La Corte Suprema de Justicia, en la sentencia SC1643-2022, recordó que incluso una sociedad creada legítimamente puede perder esa protección cuando posteriormente se utiliza como instrumento para negocios fraudulentos. No obstante, La Corte Constitucional, en la C-126 de 2024, también ha insistido en que levantar el velo corporativo es una medida excepcional, no una consecuencia automática por el simple hecho de existir una sociedad familiar.
En términos sencillos: tener una SAS que concentre inmuebles, inversiones o activos familiares no es, por sí solo, sospechoso. El riesgo aumenta cuando se mezclan sin control las cuentas del socio y de la compañía, cuando la sociedad paga gastos personales sin justificación, cuando los activos se transfieren sin contraprestación o sin valoración, o cuando la compañía solo aparece en el papel y todas las decisiones y recursos siguen manejándose como si los bienes nunca hubieran salido del patrimonio personal.
¿Y qué pasa con la herencia?
Aquí también conviene evitar conclusiones extremas. Planear en vida cómo se administrará y transmitirá el patrimonio no equivale automáticamente a defraudar a los herederos. En la sentencia SC640-2024, la Corte Suprema analizó una operación dentro de una sociedad familiar que había sido cuestionada porque podía alterar expectativas hereditarias; en este caso la Corte destacó que una eventual afectación futura de la legítima no convierte, por sí sola, un negocio real en una simulación. [1]
Y aquí surge la piedra angular del debate, ya que la diferencia está en la realidad de la operación. Si hubo verdaderas decisiones patrimoniales, contraprestaciones, efectos económicos y ejecución efectiva, la planeación en vida conserva un espacio legítimo. Distinto sería utilizar sociedades, ventas aparentes o transferencias ficticias únicamente para esconder bienes, fabricar una insolvencia o vaciar artificialmente el patrimonio frente a derechos que la ley protege.
El frente tributario: ahorrar impuestos no puede ser la única explicación
Algo similar ocurre frente a la DIAN. El artículo 869 del Estatuto Tributario contiene la cláusula general antiabuso, que permite cuestionar operaciones que, aunque formalmente parezcan válidas, sean artificiosas y estén estructuradas esencialmente para obtener una ventaja tributaria sin un propósito económico o comercial razonable.
Esto no significa que esté prohibido organizar una estructura de la manera fiscalmente más eficiente. La planeación tributaria lícita sigue siendo posible. El problema aparece cuando, al preguntar “¿por qué hicieron esta operación?”, la única respuesta real es “para pagar menos impuestos” y no existe detrás una decisión empresarial, patrimonial o familiar que explique razonablemente la estructura.
Entonces, ¿cómo se blinda bien un patrimonio?
El blindaje patrimonial no debe satanizarse y mucho menos abandonarse; debe hacerse mejor. Una estructura sólida debería poder superar tres preguntas muy sencillas.
Primero: ¿para qué existe? Puede ser para separar activos de la operación, facilitar el gobierno familiar, centralizar inversiones, preparar un relevo generacional, ordenar la administración de inmuebles o garantizar continuidad empresarial. Lo importante es que exista un propósito legítimo que pueda explicarse sin comenzar por el beneficio tributario o por la intención de excluir a un tercero.
Segundo: ¿funciona realmente como fue diseñada? Una sociedad patrimonial debe comportarse como una sociedad: tener contabilidad, cuentas y contratos propios, documentar sus decisiones, respetar sus órganos de gobierno y mantener separados sus recursos de los gastos personales de los accionistas. Si recibe bienes, esos aportes o transferencias deben estar correctamente soportados y valorados.
Tercero: ¿podemos demostrar todo lo anterior? La finalidad de la estructura, los avalúos, las decisiones societarias, las razones económicas, los análisis sucesorales y tributarios y los movimientos de los activos deberían quedar documentados desde el momento en que se implementan. Intentar construir la justificación únicamente cuando aparece una demanda, un conflicto sucesoral o una fiscalización de la DIAN suele ser demasiado tarde.
La verdadera amenaza no es el blindaje patrimonial: es la improvisación
Las SAS familiares, los holdings y los protocolos de familia siguen siendo herramientas valiosas, muy útiles a la hora de preservar el patrimonio. Lo que ha cambiado es el estándar con el que deben diseñarse y administrarse. El verdadero blindaje ya no consiste simplemente en “poner los bienes en una sociedad”, sino en construir una arquitectura patrimonial coherente con la realidad de la familia, de la empresa y de los activos.
Por eso, la pregunta correcta no es si todavía vale la pena utilizar estructuras societarias para proteger el patrimonio. La pregunta es si la estructura que estamos creando tendría sentido incluso si mañana un juez, la Superintendencia de Sociedades, la DIAN o un heredero nos pidieran explicar, paso por paso, por qué existe y cómo funciona.
Si la respuesta puede darse con documentos, razones económicas reales y una ejecución consistente, el vehículo societario sigue siendo una herramienta legítima y poderosa. Si solo puede explicarse desde la apariencia formal, entonces el problema nunca fue la figura jurídica: fue la manera en que se utilizó.
Escrito por:
Andrés Cano Franco
Abogado Asociado en derecho corporativo, tributario y financiero de Villegas Consultores Jurídicos S.A.S.
Especialista en Derecho de los Negocios de la Universidad Externado de Colombia.
Docente en las áreas de Derecho Comercial y Sociedades.
[1] Referencias jurídicas: Corte Suprema de Justicia, SC1643-2022 y SC640-2024; Corte Constitucional, C-126 de 2024; Ley 1258 de 2008, art. 42; Código General del Proceso, art. 24.5.d; Estatuto Tributario, arts. 869 y ss.; Superintendencia de Sociedades, criterios sobre desestimación de la personalidad jurídica.
No Comments